Chcete poradit?

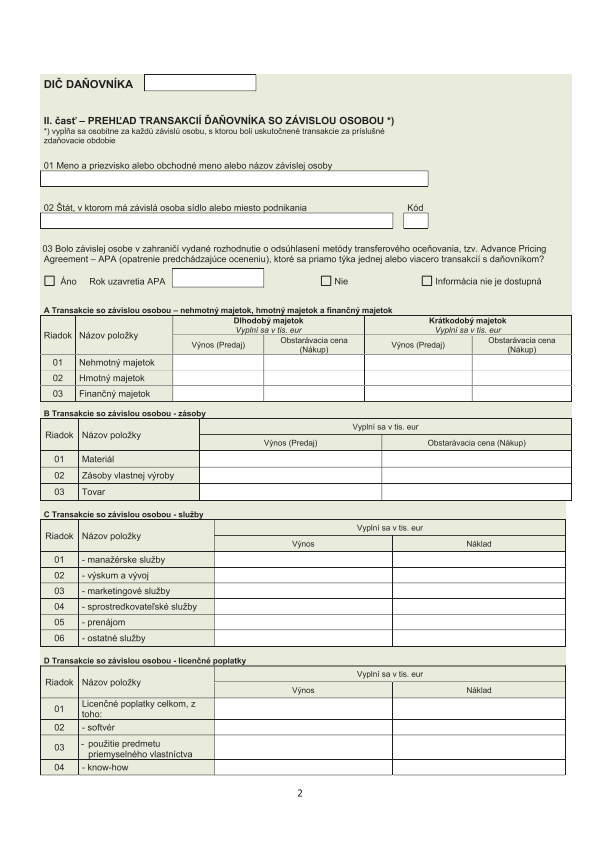
Príloha k prehľadu transakcií so závislými osobami

Formulár je zadarmo na stiahnutie, vyplnenie a odoslanie alebo elektronické podanie na úrad.

Príloha k prehľadu transakcií so závislými osobami

Formulár je AKTUÁLNY

Formulár vydáva: Finančná správa SR

Šikovný formulár je aplikácia určená pre Windows

Na čo slúži formulár Príloha k prehľadu transakcií so závislými osobami

Príloha k prehľadu transakcií so závislými osobami je dokument, ktorý dopĺňa Prehľad transakcií so závislými osobami a obsahuje podrobnú dokumentáciu o použitej metóde na účely zistenia rozdielu cien alebo podmienok v kontrolovaných transakciách. Ministerstvo financií Slovenskej republiky podľa § 18 ods. 1 zákona č. 595/2003 Z. z., o dani z príjmov, a § 160 ods. 2 zákona č. 563/2009 Z. z., o správe daní (daňový poriadok), vydáva usmernenie, ktorým určuje obsah dokumentácie o použitej metóde na transferové oceňovanie.

Príloha obsahuje dokumentáciu transferového oceňovania, ktorá preukazuje, že ceny a podmienky v transakciách so závislými osobami zodpovedajú cenám a podmienkam, ktoré by sa použili medzi nezávislými osobami v porovnateľných vzťahoch (princíp nezávislého vzťahu – arm's length principle). Dokumentácia slúži na preukázanie správnosti transferového oceňovania pri daňovej kontrole.

Príloha sa podáva spolu s Prehľadom transakcií so závislými osobami a daňovým priznaním k dani z príjmov právnických osôb do 3 mesiacov po skončení zdaňovacieho obdobia (zvyčajne do 31. marca nasledujúceho roka). Podanie je možné výhradne elektronicky prostredníctvom portálu Finančnej správy SR.

Typické situácie zahrnujú:

  • Dcérska spoločnosť nakupuje tovar od materskej spoločnosti (vyhotovuje dokumentáciu transferového oceňovania preukazujúcu trhové ceny)
  • Firma poskytuje služby závislej osobe (prikladá analýzu porovnateľnosti metódou CUP)
  • Spoločnosť vypožičiava finančné prostriedky závislej osobe (dokumentuje trhové úrokové sadzby)

Prílohu vyhotovuje právnická osoba s transakciami so závislými osobami.

Najdôležitejšie informácie týkajúce sa formulára Príloha k prehľadu transakcií so závislými osobami

  • Účel prílohy – dokumentácia metódy transferového oceňovania, preukázanie princípu nezávislého vzťahu
  • Právny základ – § 18 ods. 1 zákona č. 595/2003 Z. z., § 160 ods. 2 zákona č. 563/2009 Z. z., usmernenie MF SR
  • Kto ju vyhotovuje – právnické osoby s transakciami so závislými osobami
  • Kam – elektronicky cez portál Finančnej správy SR (spolu s Prehľadom a daňovým priznaním)
  • Lehota – do 3 mesiacov po skončení zdaňovacieho obdobia (do 31. marca)
  • Dôležité – princíp nezávislého vzťahu (arm's length), metódy transferového oceňovania, analýza porovnateľnosti, výhradne elektronicky

Na čo si dať pozor pri vyplňovaní formulára

Právny základ

Príloha vychádza z:

Kto prílohu vyhotovuje?

Prílohu vyhotovuje:

  • Právnická osoba – ktorá má transakcie so závislými osobami a povinnosť dokumentácie transferového oceňovania

Princíp nezávislého vzťahu (Arm's Length Principle)

Základný princíp transferového oceňovania:

  • Ceny a podmienky v transakciách so závislými osobami musia zodpovedať cenám a podmienkam, ktoré by sa použili medzi nezávislými osobami v porovnateľných vzťahoch
  • Účel: Zabezpečiť, aby závislé osoby nevyužívali svoje prepojenie na umelé znižovanie daňového základu (napr. predražovaním nákladov alebo podhodnocovaním výnosov)

Obsah prílohy

Príloha obsahuje dokumentáciu o:

1. Opis závislej osoby

  • Obchodné meno / Názov
  • IČO
  • Sídlo / Adresa
  • Štát
  • Vzťah k daňovníkovi – materská spoločnosť, dcérska spoločnosť, spoločný vlastník, iné
  • Činnosť závislej osoby

2. Opis kontrolovanej transakcie

  • Typ transakcie – nákup/predaj tovaru, služby, licencie, úvery, záruky
  • Predmet transakcie – detailný popis tovaru, služieb, aktív
  • Objem transakcie – hodnota transakcie v eurách
  • Obdobie – kedy bola transakcia uskutočnená

3. Funkčná analýza

Analýza funkcií, aktív a rizík (FAR analýza):

Funkcie

  • Aké funkcie vykonáva daňovník – napr. výroba, predaj, distribúcia, marketing, výskum
  • Aké funkcie vykonáva závislá osoba

Aktíva

  • Aké aktíva používa daňovník – hmotný majetok, nehmotný majetok (patenty, know-how)
  • Aké aktíva používa závislá osoba

Riziká

  • Aké riziká nesie daňovník – trhové riziko, úverové riziko, výrobné riziko
  • Aké riziká nesie závislá osoba

4. Použitá metóda transferového oceňovania

Metódy podľa § 18 zákona:

a) Metóda porovnateľnej nekontrolovanej ceny (CUP)

  • Porovnanie ceny v kontrolovanej transakcii s cenou v porovnateľnej nekontrolovanej transakcii
  • Príklad: Daňovník predáva rovnaký tovar závislej aj nezávislej osobe – porovnanie cien

b) Metóda nákladov s prirážkou (Cost Plus)

  • Pripočítanie primeranej prirážky k nákladom
  • Príklad: Výrobca predáva výrobky závislému distribútorovi – náklady + prirážka

c) Metóda ďalšieho predaja (Resale Price)

  • Odpočítanie primeranej marže od predajnej ceny
  • Príklad: Distribútor nakupuje od závislého výrobcu a predáva nezávislým zákazníkom – predajná cena mínus marža

d) Metóda transakčnej čistej marže (TNMM)

  • Porovnanie čistej marže daňovníka s čistou maržou porovnateľných nezávislých podnikov
  • Príklad: Porovnanie ziskovosti (napr. prevádzková marža) s porovnateľnými firmami

e) Metóda rozdelenia zisku (Profit Split)

  • Rozdelenie celkového zisku medzi závislé osoby na základe ich prínosu
  • Príklad: Spoločný výskumný projekt – rozdelenie zisku podľa prínosu každej strany

f) Iné metódy

  • Ak žiadna z vyššie uvedených metód nie je vhodná

5. Analýza porovnateľnosti

Identifikácia porovnateľných transakcií:

  • Interné porovnanie – porovnanie s transakciami daňovníka so nezávislými osobami
  • Externé porovnanie – porovnanie s transakciami medzi nezávislými osobami (databázy, verejné zdroje)

Faktory porovnateľnosti:

  • Charakteristiky tovaru/služby
  • Funkcie, aktíva, riziká
  • Zmluvné podmienky
  • Ekonomické okolnosti
  • Obchodné stratégie

6. Určenie arm's length ceny/marže

  • Výpočet – na základe zvolenej metódy a analýzy porovnateľnosti
  • Rozsah – uvedenie rozsahu trhových cien/marží (napr. medzikvartilové rozpätie)
  • Porovnanie – porovnanie skutočnej ceny/marže s trhovým rozsahom

7. Úpravy (ak sú potrebné)

  • Dôvod úprav – ak skutočná cena/marža nezodpovedá trhovým podmienkam
  • Výška úprav – úprava základu dane

8. Závery

  • Záver – či transakcia zodpovedá princípu nezávislého vzťahu
  • Odôvodnenie – zdôvodnenie použitej metódy a výsledkov

Ako podať prílohu?

  • Výhradne elektronicky – spolu s Prehľadom transakcií so závislými osobami a daňovým priznaním
  • Kam prílohu podať

  • Finančná správa SR – elektronicky cez portál
  • Náš tip – najpohodlnejší spôsob podania cez FORM štúdio. Stačí vybrať spôsob odoslania a FORM štúdio sa postará o zvyšok. Uloží, vytlačí, odošle PDF e-mailom, alebo elektronicky správnej inštitúcii, ak to umožňuje. To ale nie je všetko – objavte dalšie výhody FORM štúdia.
  • Lehota na podanie

    • Do 3 mesiacov po skončení zdaňovacieho obdobia (zvyčajne do 31. marca nasledujúceho roka)
    • V prípade predĺženia lehoty – predlžuje sa aj podanie prílohy (o 3 alebo 6 mesiacov)

    Časté chyby pri vyhotovovaní prílohy

    • Chybný opis závislej osoby – údaje o závislej osobe sú neúplné alebo nesprávne
    • Neúplný opis transakcie – opis transakcie je príliš všeobecný, chýbajú detaily
    • Chybná funkčná analýza – funkcie, aktíva a riziká nie sú správne analyzované
    • Nesprávna voľba metódy – použitá metóda nie je vhodná pre daný typ transakcie
    • Chybná analýza porovnateľnosti – porovnateľné transakcie nie sú správne identifikované
    • Nedostatočné zdôvodnenie – použitá metóda a výsledky nie sú dostatočne zdôvodnené
    • Chybný výpočet arm's length ceny – výpočet trhových cien/marží je nesprávny
    • Neuvedenie úprav – ak skutočná cena nezodpovedá trhovým podmienkam, úpravy nie sú uvedené
    • Nepodanie prílohy – príloha nebola podaná, hoci je povinná (sankcie)
    • Opozdené podanie – príloha bola podaná po uplynutí lehoty (sankcie)
    • Neúplná dokumentácia – dokumentácia neobsahuje všetky požadované informácie
    • S FORM studiom sa chýb báť nemusíte – predvyplní často používané údaje, presne spočíta a zaokrúhli potrebné hodnoty a upozorní na neplatný údaj. Pokyny máte vždy po ruke, takže ľahko zistíte, ako údaj správne vyplniť. Pozrite sa na ďalšie chytré funkcie FORM studia.

    Zhrnutie

    • Kto – právnické osoby s transakciami so závislými osobami
    • Kam – elektronicky cez portál Finančnej správy SR (spolu s Prehľadom transakcií a daňovým priznaním k DPPO)
    • Lehota – do 3 mesiacov po skončenia zdaňovacieho obdobia (do 31. marca), predĺženie spolu s daňovým priznaním

    Výhody

    • Formulár zodpovedá aktuálnym predpisom
    • Rýchlo vyplníte za chvíľku
    • Vytlačené raz dva
    • Zadarmo vyplníte 6 formulárov
    • Automatická kontrola údajov
    • Kedykoľvek sa k formuláru znovu vrátite
    • Možno odoslať elektronicky alebo uložiť do PDF a poslať mailom, datovou schránkou alebo poštou
    • Pri elektronickom podaní máte za pár sekúnd overenie, že všetko prebehlo v poriadku

    Kvalita, ktorej dôverujú profesionáli:

    • Vysoké učení technické Brno
    • IKEM Praha
    • Ernst & Young, s.r.o.
    • O2 Czech Republic a.s.
    • Česká exportní banka a.s.

    Potrebujete sa na niečo opýtať? Zavolajte nám, alebo napíšte

    FORM studio

    Hľadáte formulár a ocitli ste sa na tejto stránke

    Zrejme preto, že že chcete formulár vyplniť a niekomu poslať alebo vytlačiť. Ste tu správne. Ak máte počítač s Windows, vyskúšajte si program FORM studio, špičkový softvér, ktorý na prácu s formulármi používajú profesionáli.

    FORM studio

    Jednoducho formulár vyplňte a odošlite alebo vytlačte

    Vo Windows si môžete zadarmo stiahnuť formulár "" s nástrojom FORM studio, ktorým ho pohodlne vyplníte a na pár kliknutí odošlete kam potrebujete.

    1

    Je stiahnutie bezpečné?

    2

    Hľadáte formulár v PDF?

    3

    Potrebujete iný formulár?

    4

    Máte ďalšie otázky?

    Pozrite sa, ako FORM štúdio funguje

    Cookies

    Tento web používa cookies.

    Povoliť ukladanie cookies

    Aby tento web fungoval, potrebujeme váš súhlas
    s ukladaním informácií (cookies). Ich povolením nám tiež umožníte využívať uložené informácie na zlepšovanie webu a marketing.

    Zakázať všetko

    Objevila se neočekávaná chyba. Klepněte prosím na Obnovit stránku

    🗙

    Obnovuje se spojení s webem…

    Právě aktualizujeme web

    Nahráváme novou verzi, obvykle to trvá do minuty.

    Stránka se sama obnoví, jakmile bude aktualizace hotová. Nic nemusíte dělat.

    Nejste připojeni k internetu

    Zkontrolujte prosím připojení. Jakmile bude zpět, stránka se sama obnoví.

    Web kastnersw.cz teď neodpovídá

    Stránka se sama znovu připojí, jakmile bude web opět dostupný. Pokud to trvá déle:

    • zkuste stránku otevřít v novém okně

    • nebo nás kontaktujte: +420 582 374 474, podpora@kastnersw.cz

    Obnovuje sa spojenie s webom…

    Práve aktualizujeme web

    Nahrávame novú verziu, zvyčajne to trvá do minúty.

    Stránka sa sama obnoví, hneď ako bude aktualizácia hotová. Nemusíte nič robiť.

    Nie ste pripojení k internetu

    Skontrolujte prosím pripojenie. Hneď ako bude späť, stránka sa sama obnoví.

    Web kastnersw.cz teraz neodpovedá

    Stránka sa sama znova pripojí, hneď ako bude web opäť dostupný. Ak to trvá dlhšie:

    • skúste stránku otvoriť v novom okne

    • alebo nás kontaktujte: +420 582 374 474, podpora@kastnersw.cz